KATA 2027 tervezet: új KATA, céges számlázás és a gyakorlati kérdések
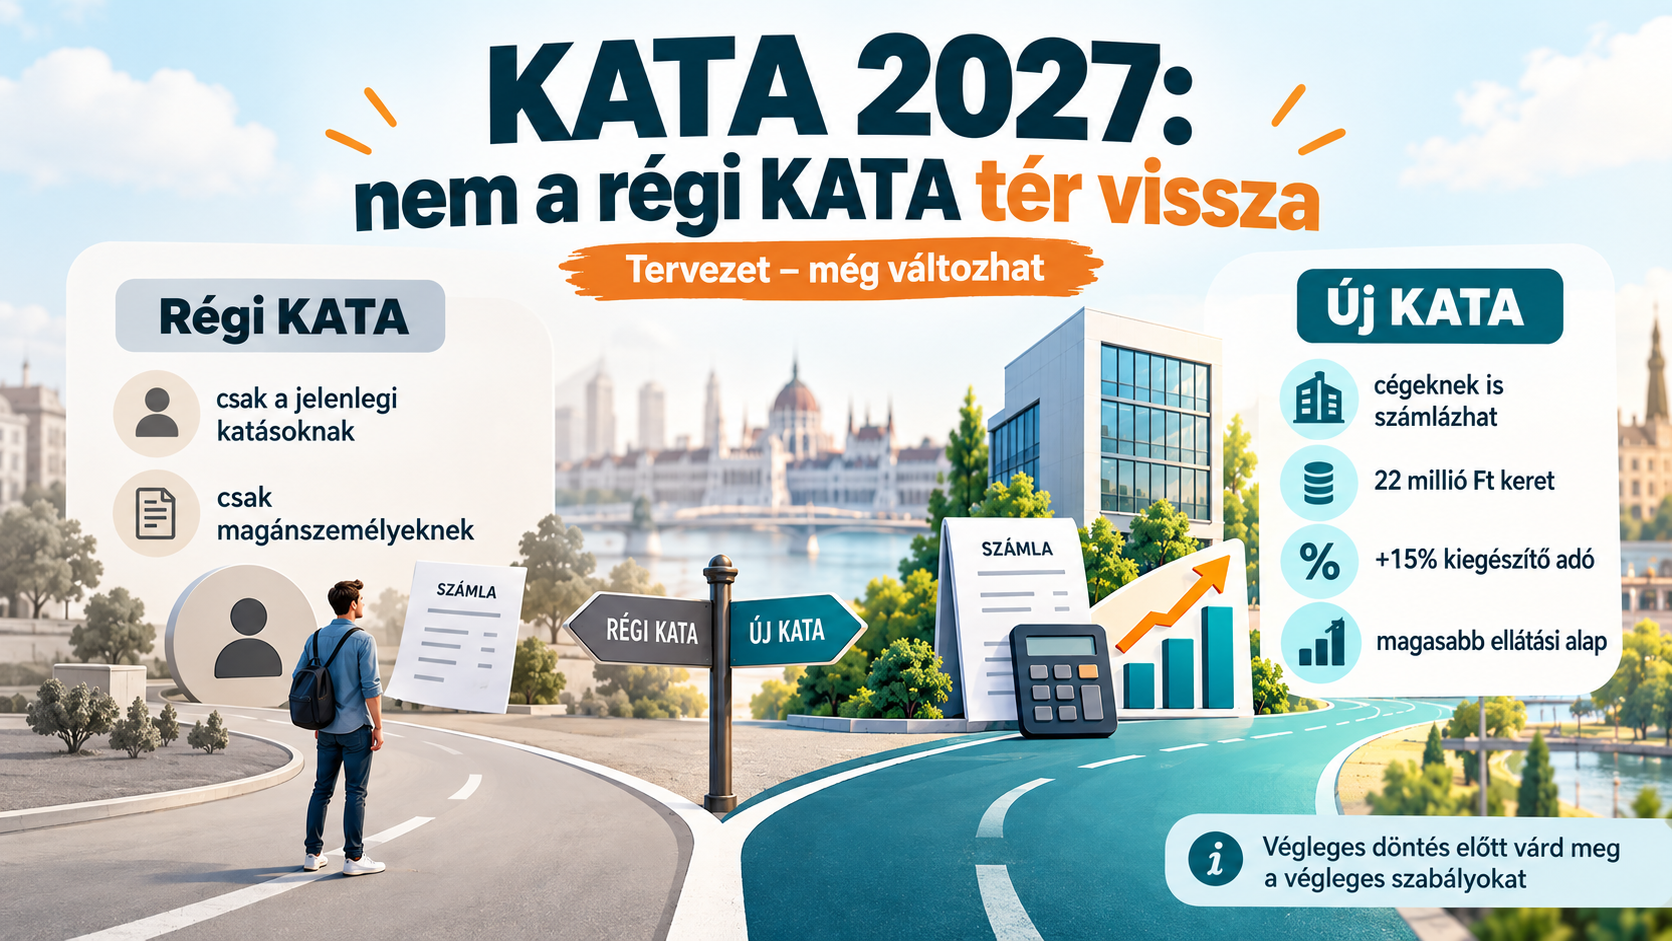
Megjelent a 2027-től tervezett új KATA részletes szabályozása, és természetesen rögtön elindult a számolgatás is. Sorra jelennek meg az AI-jal készített KATA-kalkulátorok, sokan már most az átalányadózással hasonlítják össze az új rendszert, és próbálják eldönteni, hogy 2027-től melyik adózási forma lenne számukra kedvezőbb.
Ezzel azért még érdemes várni. Egyrészt jelenleg továbbra is csak törvénytervezetről beszélünk, amely 2026. október 14-ig társadalmi egyeztetésen van. Másrészt az átalányadózással történő korrekt összehasonlításhoz a 2027. évi minimálbér összegét is ismernünk kell.
A tervezet ugyanakkor már elég részletes ahhoz, hogy végignézzük, milyen KATA-rendszer készül, és azt is, hogy könyvelői szemmel hol vannak még olyan kérdések, amelyek a gyakorlatban biztosan elő fognak kerülni. A továbbiak olvasása során vedd figyelembe jelen cikk írásának dátumát, mely 2026.10.11.
Mi történik a jelenlegi katásokkal?
A jelenlegi KATA 2027. január 1-jével nem szűnne meg. Aki 2026. december 31-én a jelenlegi KATA törvény szerint adózik, és az adóalanyisága folyamatosan fennmarad, 2027-ben és 2028-ban továbbra is ebben a rendszerben maradhatna. Újonnan azonban ezt a KATA lehetőséget már nem lehetne választani.
A havi tételes adó 2027-ben 75.000 Ft-ra, 2028-ban 100.000 Ft-ra emelkedne. Az ellátások számításának alapja 2027-ben havi 161.000 Ft, 2028-ban pedig 215.000 Ft lenne.
| Megnevezés | 2027. év | 2028. év |
| Havi tételes adó összege | 75.000 Ft | 100.000 Ft |
| Ellátások alapja | 161.000 Ft | 215.000 Ft |
A régi KATA-ban maradók éves bevételi kerete továbbra is 18 millió Ft maradna – a 22 millió Ft csak az új KATA-ra vonatkozik –, és főszabály szerint továbbra is csak magánszemélytől lehetne bevételt szerezni.
A tervezet szerint ez az átmeneti rendszer 2028 végéig működne. 2029. január 1-jén a régi KATA megszűnne, és aki addig ebben marad, főszabály szerint átkerülne az új rendszerbe.
Fontos tehát, hogy a sok helyen emlegetett 75.000 Ft-os KATA nem az új KATA egyik kedvezményes változata lenne. Ez a jelenlegi rendszer 2027-es átmeneti havi adóösszege.
Már önmagában ez egy érdekes helyzet, mivel 2027-ben és 2028-ban egyszerre két külön KATA-rendszer élne egymás mellett, eltérő bevételi határral, havi adóval, ellátási alappal és számlázási feltételekkel. Egy egyszerűsített adónál ez nem feltétlenül az egyszerűség irányába mutat, de ettől még működőképes lehet.
Az új KATA 2027-től: kik választhatják?
Az új KATA már lényegesen szélesebb vállalkozói kör számára lenne választható. Nemcsak főfoglalkozású egyéni vállalkozók léphetnének be, hanem többek között a legalább heti 36 órás munkaviszony mellett vállalkozók, a nyugdíjasok, a nappali tagozaton tanulók és több más olyan vállalkozói kör is, amely a jelenlegi KATA-ból ki van zárva.
2027-ben a havi tételes adó:
- főfoglalkozású kisadózónál 100.000 Ft, a kapcsolódó ellátási alap 317.000 Ft/hó lenne.
- A nem főfoglalkozású kisadózónál 50.000 Ft lenne a KATA 2027. évi mértéke, és nem válna biztosítottá a KATA fizetés okán az egyéni vállalkozó, tehát ezért az összegért cserébe nem válna plusz ellátásra jogosulttá.
Emellett az egyik legnagyobb változás kétségtelenül az lenne, hogy az új KATA tervezet alapján ismét lehetne kifizetőktől, tehát például gazdasági társaságoktól is bevételt szerezni. A céges számlázásnak azonban több korlátja is lenne.
- Külön szabály vonatkozna a jelenlegi és korábbi munkáltatónak történő számlázásra,
- az egyetlen nagy megrendelőtől származó bevételre, és
- megjelenne a kifizetőktől származó bevételhez kapcsolódó 15%-os kiegészítő adó is.
Hogyan működne a „céges számlázás” és a 15%-os kiegészítő adó?
A KATA tervezet alapján a kifizetőktől származó éves bevétel 15%-át kell kiszámítani, majd ebből levonni az adott évre fizetendő tételes KATA összegét. Kiegészítő adóként pedig csak a fennmaradó pozitív különbözetet kellene megfizetni.
Nézzünk erre pár példát. A kiindulás minden esetben az, hogy az egész évben főfoglalkozású katás 2027-ben 12 × 100.000 Ft, vagyis 1.200.000 Ft tételes KATA-t fizetne.
- Ha a kifizetőktől származó bevétele 8 millió Ft, annak 15%-a éppen 1.200.000 Ft. Ebben az esetben további kiegészítő adó nem keletkezik.
- Ha a céges bevétel 10 millió Ft, annak 15%-a 1.500.000 Ft. Ebből levonható az 1.200.000 Ft tételes KATA, így 300.000 Ft kiegészítő adó marad.
- Nem főfoglalkozású katásnál, egész éves működés mellett ugyanez a pont 4 millió Ft kifizetői bevételnél lenne.
Fontos, hogy ezek nem külön bevételi értékhatárok, hanem egyszerűen a számítási metódusból következnek. Ha valaki például nem fizet egész évben tételes KATA-t, a levonható összeg is alacsonyabb lesz, ezért nála hamarabb megjelenhet a kiegészítő adó.
Az új KATA egyik fontos korlátja lenne, hogy ha ugyanazon kifizetőtől – a kapcsolt vállalkozásait is figyelembe véve – származó bevétel eléri az éves összes bevétel 50%-át, a KATA-alanyiság az év utolsó napjával megszűnik. Ezzel a munkaviszonyt kiváltó számlázást szeretnék kiszűrni. Pedig ismerünk számos olyan területet, ahol egy vállalkozónak teljesen életszerűen lehet olyan nagyobb munkája, amely az éves bevételének 50-60%-át adja. Ettől önmagában még nem válik munkavállalóvá (pl. grafikus, informatikus, projektalapon dolgozó).
Ráadásul a bevételbe beszámító támogatások esetében ez az arány teljesen eltolódhat.
A másik, hogy megszűnne az új KATA-alanyiság, ha a vállalkozó kifizetői bevételt szerezne:
- a jelenlegi munkáltatójától,
- a munkaviszony megszűnését követő 24 hónapon belül a volt munkáltatójától,
- ezek jogutódjától, illetve kapcsolt vállalkozásától.
A szabályt közbeiktatott céggel sem lehetne megkerülni: a tervezet azt is vizsgálja, hogy ténylegesen kinek a javára történt a teljesítés. Ez viszont újabb adminisztrációs bonyodalmat vetít előre: vizsgálni kellene a számlázási láncolatot…
A gyakorlati alkalmazásnál azonban tisztázni kellene, mit értünk ebben a szabályban munkaviszony alatt. Rengetegen dolgoznak például közszolgálati, kormányzati szolgálati vagy egészségügyi szolgálati jogviszonyban. Nem lenne szerencsés, ha ezek megítélését majd utólag kellene NAV-tájékoztatókból vagy állásfoglalásokból megfejteni…
Egyre több vállalkozó nem közvetlenül a végső ügyféllel számol el. Webes piacterek, platformok, közvetítők és más szolgáltatók szedik be vagy továbbítják az ellenértéket. Az 50%-os szabály miatt egyáltalán nem mindegy, hogy ilyen esetben kit tekintünk kifizetőnek, illetve tényleges megrendelőnek.
Ha száz különböző ügyfél veszi igénybe a vállalkozó szolgáltatását, de a pénzt egyetlen platform utalja tovább, attól gazdasági értelemben még nem lett egyetlen ügyfele. A tervezetből nem derül ki egyértelműen, hogy ilyenkor a platform számít-e „egy kifizetőnek”.
Az új KATA 2027. évi bevételi kerete 22 millió Ft lenne
Az új KATA éves bevételi kerete 22 millió Ft lenne. A keretet meghaladó bevételrész után 40%-os különadót kellene fizetni. Ha a kisadózó nem egész évben köteles tételes adót fizetni, a keretet is a fizetős hónapok számával arányosan kell megállapítani.
A KATA tervezet azt is kimondja, hogy a 22 millió Ft-os keret feletti részre nem kell a 15%-os kiegészítő adót is megfizetni. Ez elsőre egyértelműnek is tűnik. Csakhogy ha valakinek magánszemélytől és cégtől is van bevétele, a tervezet már nem mondja meg, hogy a keret feletti rész melyik bevételből jön ki. A kiegészítő adóra viszont a szöveg alapján háromféle eredmény is kijöhet attól függően, hogy a céges bevételből vonjuk le, ha arányosan osztjuk meg, vagy ha a magánszemélyektől származó bevételből vonjuk le.
2028-tól más minimálbérből számolnák az adót és az ellátási alapot
Számomra érdekes, hogy a KATA tervezet szerint 2028-tól a főfoglalkozású kisadózó havi tételes adóját az előző év január 1-jén érvényes minimálbér alapján kellene kiszámítani, miközben az ellátási alap a tárgyévi minimálbérhez igazodna. Ez természetesen lehet tudatos jogalkotói döntés is, ugyanakkor az indokolásból nem derül ki, miért szükséges ezt a két összefüggő elemet eltérő évi minimálbérhez kötni. Szerintem sokkal átláthatóbb (és igazságosabb) lenne, ha a tételes adó és az ellátási alap ugyanazon évi minimálbérhez igazodna.
| 2027 | 2028-tól | |
|---|---|---|
| Főfoglalkozású KATA | 100.000 Ft/hó | Az előző év január 1-jei minimálbér 31,5%-a, ezer forintra kerekítve |
| Nem főfoglalkozású KATA | 50.000 Ft/hó | Az előző év január 1-jei minimálbér 15%-a, ezer forintra kerekítve |
| Éves összeg | Havi összeg × 12 | Havi összeg × 12, ha egész évben fizetni kell |
| Ellátási alap főfoglalkozásúként | 317.000 Ft/hó | A tárgyévi minimálbér |
2028-tól tehát a havi KATA már nem fix összeg lenne. A főfoglalkozású kisadózónál az előző év január 1-jei minimálbér 31,5%-ából (13% szociális hozzájárulási adó + 18,5 % társadalombiztosítási járulék), a nem főfoglalkozásúnál pedig 15%-ából (SZJA mértéke) számítanák ki az adót. Az így kapott összeget ezer forintra kellene kerekíteni.
Régi (jelenlegi) KATA vagy új KATA 2027 tervezete? – a legfontosabb különbségek
| 2027 | Jelenlegi („régi”) KATA | Új KATA |
|---|---|---|
| Ki alkalmazhatja? | Aki 2026.12.31-én már katás és az adóalanyisága fennmarad | Az új törvény feltételeinek megfelelő egyéni vállalkozó |
| Főfoglalkozás szükséges? | Igen | Nem |
| Havi tételes adó főfoglalkozásúként | 75.000 Ft | 100.000 Ft |
| Nem főfoglalkozásúként | Nem választható | 50.000 Ft |
| Kinek lehet számlázni? | Főszabály szerint csak magánszemélynek | Magánszemélynek és kifizetőnek is |
| Éves bevételi keret | 18 millió Ft | 22 millió Ft |
| Keret feletti adó | 40% | 40% |
| Kifizetői bevétel | Főszabály szerint megszünteti a KATA-t | 15%-os kiegészítőadó-számítás |
| Egy nagy kifizető | Főszabály szerint nem lehet kifizetőtől bevételt szerezni. | 50%-tól a KATA megszűnik év végén |
| Ellátási alap főfoglalkozásúként | 161.000 Ft/hó | 317.000 Ft/hó |
| Meddig működne? | 2028 végéig | 2027-től ez lenne az új rendszer |
Kinek lehet majd jó az új KATA 2027-től?
Erre véleményem szerint még korai lenne egyetlen mondattal válaszolni.
Az biztos, hogy az új KATA ismét sok olyan vállalkozó számára lehet érdekes, akinek a jelenlegi rendszer nem választható. A döntésnél azonban nem lesz elég azt megnézni, hogy a KATA vagy az átalányadó mellett mennyi adót kell fizetni.
Vizsgálni kell többek között:
- a vállalkozó fő- vagy nem főfoglalkozású státuszát,
- a várható éves bevételt,
- a magánszemélyektől és kifizetőktől származó bevételek arányát,
- az egyes megrendelők részesedését,
- az esetleges jelenlegi vagy korábbi munkáltatói kapcsolatot,
- a várható szüneteltetést, CSED-et, GYED-et, valamint
- természetesen az átalányadózás várható 2027-es terheit is.
- Ez utóbbihoz pedig még mindig hiányzik egy nagyon fontos adat: a 2027-es minimálbér.
- +1: reméljük, hogy a 2027. évi adótörvényeket nem írják át gyökerestől…
Ezért én továbbra sem kezdek tömeges KATA–átalányadó összehasonlításokba, de természetesen pár esetet én is megvizsgáltam. Így az oldalamon sem lesz egyelőre erre vonatkozó, AI által kreált kalkulátor.
Mi lesz a kis forgalmú vagy induló vállalkozásokkal?
A KATA tervezet szerint a főfoglalkozású új KATA-alany 2027-ben már az első hónaptól havi 100.000 Ft tételes adót fizetne. Ez egy 15-20 millió Ft éves bevételű vállalkozásnál egészen más arányt jelent, mint annál, aki most kezdi el felépíteni az első vállalkozását.
Ha egy főfoglalkozású kezdő vállalkozó az első teljes évében 3 millió Ft bevételt ér el, az éves 1.200.000 Ft KATA önmagában a bevétel 40%-a. Egy 20 millió Ft bevételű vállalkozónál ugyanez az összeg mindössze 6%.
Ezért a szakmai javaslatok között én egy kezdő vállalkozói kedvezményt is indokoltnak tartanék. Én például el tudnám képzelni, hogy az első 12, legfeljebb 24 hónapban havi 50.000 Ft kedvezményes KATA-t fizethetne egy kezdő vállalkozó, legfeljebb évi 6 millió Ft – év közbeni indulásnál időarányos – bevételig. Ez csak az én javaslatom, a tervezetben nem szerepel!
Ez még mindig csak egy lehetséges KATA tervezet!
Ahogy olvasható volt, ez a most megjelent normaszöveg már nagyon sok részletet megmutat, ezért érdemes vele foglalkozni. A társadalmi egyeztetésnek az a célja, hogy ne csak a fő szabályokat nézzük végig, hanem azokat az élethelyzeteket is, amelyek a gyakorlatban biztosan előkerülnek. Számomra ezek közül is vannak olyanok, melyeket sajnos ez a tervezet sem rendez.
A KATA egyik legnagyobb előnye mindig az egyszerűség volt. Ha valóban ez a cél az új rendszerrel is, akkor szerintem most érdemes pontosítani azokat a szabályokat, amelyekből később eltérő értelmezés, felesleges adminisztráció vagy többféle adószámítás keletkezhet.
Az itt felsoroltakon kívül természetesen vannak még további szakmai és jogtechnikai észrevételek is a tervezettel kapcsolatban. Ezek egy része azonban már olyan részletkérdés, amely nem feltétlenül érinti a vállalkozók széles körét, ezért egy még nem végleges szabályozásnál nem akartam minden technikai problémába belemenni. Ezek kidolgozását és jelzését a szakmai szervezetek elkezdték, és megteszik a társadalmi egyeztetés során.
Ha érdekelnek hasonló, a könyvelők és vállalkozók mindennapi életében előforduló témák, akkor szemezgess további írásaimból, vagy kövesd Facebook oldalamat.
Heti rendszerességű hírlevelemben pedig további rövid érdekességek, figyelemfelhívó gondolatok szerepelnek. Várlak szeretettel olvasóim között 🙂
Hasznosnak találta? Támogassa heti rendszerességű hírlevelem, hogy továbbra is értékes tartalmakat készíthessek Önöknek!


